Liegt dein Haushaltseinkommen unter der Grenze für das KfW-Programm 300 „Wohneigentum für Familien“? Der Förder-Check gibt dir dazu eine erste, grobe Antwort. Er prüft nur die Einkommensgrenze und kann keine Zusage ersetzen.
Kurz erklärt
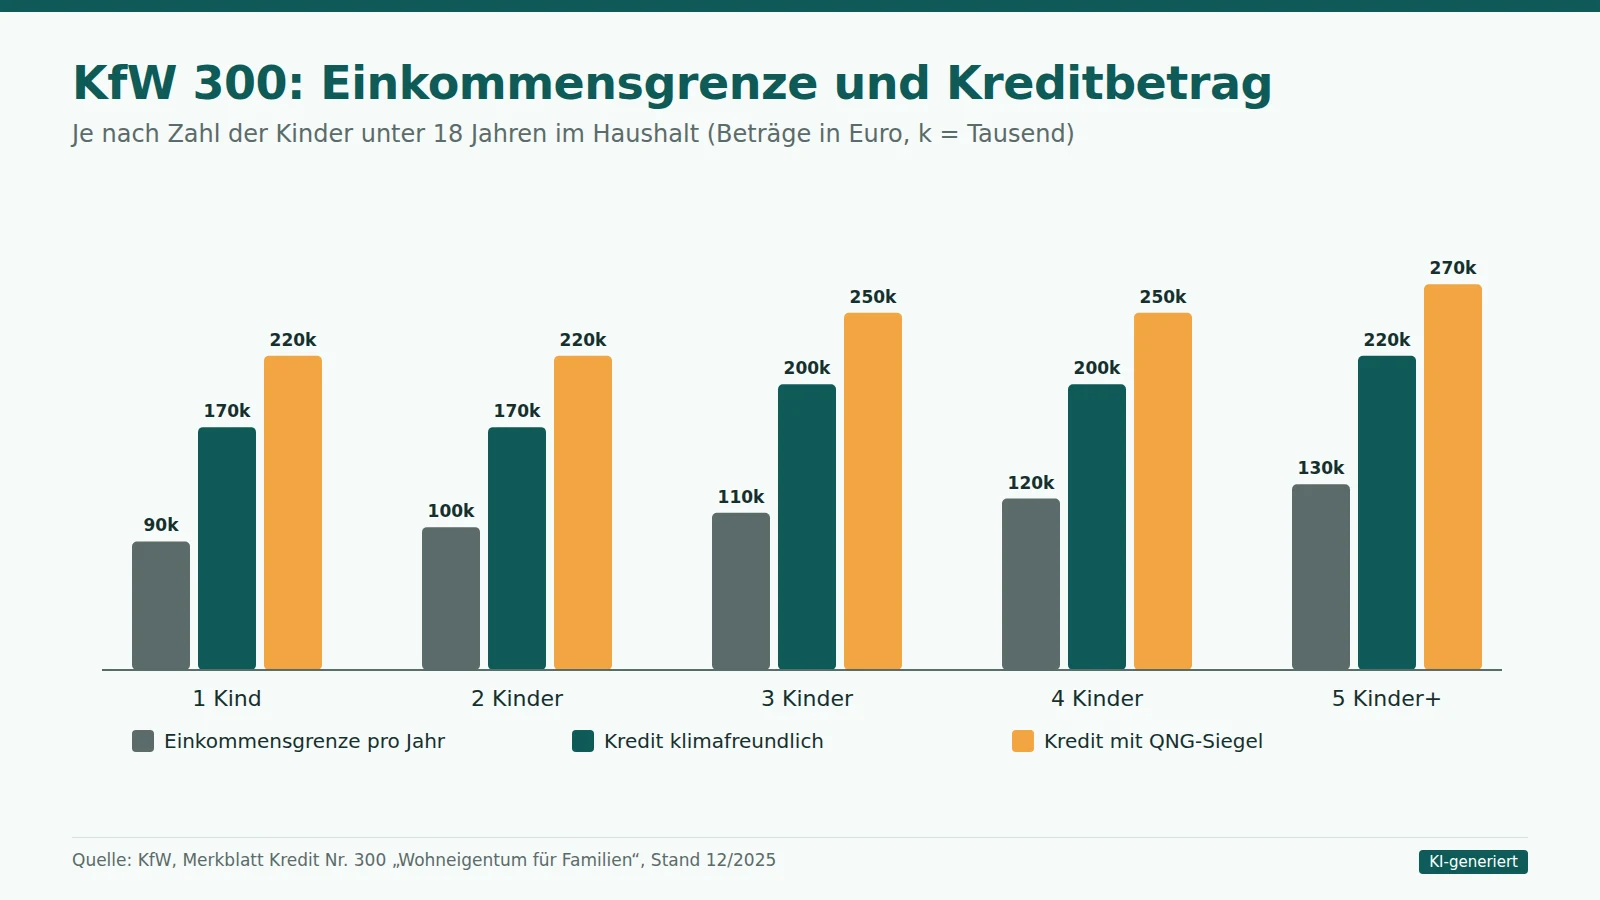
- Beim KfW-Programm 300 darf das Haushaltseinkommen bei einem Kind höchstens 90.000 Euro im Jahr betragen, plus 10.000 Euro je weiterem Kind (Quelle: KfW, Merkblatt 300, Stand 12/2025).
- Gemessen wird das zu versteuernde Einkommen als Durchschnitt aus dem zweiten und dritten Jahr vor der Antragstellung.
- Der Förder-Check prüft nur die Einkommensgrenze; Neubau, Effizienzhaus-40-Standard, Selbstnutzung und Kind unter 18 prüft er nicht.
- Den Antrag stellst du über eine Bank, Sparkasse oder Bausparkasse und vor Beginn des Vorhabens, nicht direkt bei der KfW.
Was ist KfW 300?
Ein Förderkredit der KfW für Familien mit Kindern. Das Programm fördert Familien mit kleinem bis mittlerem Einkommen, die klimafreundliches Wohneigentum bauen oder neu gebaut kaufen. Die KfW vergibt einen Förderkredit mit verbilligtem Zins. Den Antrag stellst du nicht direkt bei der KfW, sondern über eine Bank, Sparkasse oder Bausparkasse, und zwar vor Beginn des Vorhabens (Quelle: KfW, Merkblatt 300, Stand 12/2025).
Wie hoch ist die Einkommensgrenze bei KfW 300?
Bei einem Kind 90.000 Euro, für jedes weitere Kind 10.000 Euro mehr. Das Haushaltseinkommen darf bei einem Kind höchstens 90.000 Euro im Jahr betragen, plus 10.000 Euro für jedes weitere Kind. Gemessen wird das zu versteuernde Einkommen als Durchschnitt aus dem zweiten und dritten Jahr vor dem Antrag (Quelle: KfW, Merkblatt 300, Stand 12/2025). Beispiel (fiktiv): Bei drei Kindern liegt die Grenze bei 110.000 Euro. Wie das Einkommen genau berechnet wird, steht im Merkblatt der KfW.
| Kinder im Haushalt | Einkommensgrenze (Rechnung) |
|---|---|
| 1 Kind | 90.000 Euro |
| 2 Kinder | 100.000 Euro |
| 3 Kinder | 110.000 Euro |
| 4 Kinder | 120.000 Euro |
| 5 Kinder | 130.000 Euro |
Die Tabelle ergibt sich aus der Regel „90.000 Euro plus 10.000 Euro je weiterem Kind“ (Quelle: KfW, Merkblatt 300, Stand 12/2025).
Rechenbeispiel (fiktiv, mit angenommenen Werten)
Eine Familie mit zwei Kindern hatte ein zu versteuerndes Haushaltseinkommen von 98.000 Euro im dritten und 104.000 Euro im zweiten Jahr vor dem Antrag. Der Durchschnitt beträgt (98.000 + 104.000) / 2 = 101.000 Euro. Die Grenze für zwei Kinder liegt bei 100.000 Euro. Die Familie liegt knapp darüber und erfüllt diese Voraussetzung nicht. Das Beispiel zeigt, warum der Durchschnitt zählt und nicht ein einzelnes Jahr. Wie die KfW das Einkommen im Detail berechnet, steht im Merkblatt.
Was prüft der Förder-Check nicht?
Alles außer der Einkommensgrenze. Für KfW 300 gelten weitere Voraussetzungen (Quelle: KfW, Merkblatt 300, Stand 12/2025):
- mindestens ein Kind unter 18 Jahren im Haushalt,
- Neubau nach Effizienzhaus-40-Standard,
- selbst genutztes Wohneigentum, mindestens 5 Jahre Selbstnutzung,
- Eigentumsanteil von mindestens 50 Prozent,
- kein vorhandenes Wohneigentum bei Antragstellung.
Die Kreditbeträge hängen von der Kinderzahl und vom Standard ab. Beim klimafreundlichen Wohngebäude sind es bis zu 170.000 Euro (ein bis zwei Kinder), 200.000 Euro (drei bis vier Kinder) und 220.000 Euro (ab fünf Kindern). Mit QNG-Nachweis liegen sie bei 220.000, 250.000 und 270.000 Euro.
Wichtig: KfW 300 gilt für den Neubau. Ein Förder-Check kann nur sagen, ob dein Einkommen im Rahmen liegt. Ob die Förderung bei dir klappt, hängt von Immobilie, Bank und Antrag ab. Auch die Bedingungen ändern sich. Schau vor einem Antrag auf kfw.de nach dem aktuellen Stand.
Welche Förderung gibt es für gebrauchte Immobilien?
Das KfW-Programm 308 „Jung kauft Alt“ und das Programm 124. Für gebrauchte, sanierungsbedürftige Häuser gibt es das KfW-Programm 308 „Jung kauft Alt“. Die Einkommensgrenze ist gleich. Seit dem 3. August 2026 sind die Höchstbeträge höher: 140.000 Euro (ein Kind), 160.000 Euro (zwei Kinder), 180.000 Euro (ab drei Kindern) (Quelle: KfW, Pressemitteilung vom 30.07.2026). Außerdem gibt es das KfW-Wohneigentumsprogramm 124 und Programme der Bundesländer. Eine Übersicht findest du unter Förderung für Wohneigentum und im Ratgeber KfW 300 für Familien.
Was kannst du nach dem Check tun?
- Liegst du unter der Grenze: Sprich mit einer Bank oder einem Spezialisten über die weiteren Voraussetzungen.
- Liegst du darüber: Prüfe Landesprogramme. Manche haben andere Grenzen.
- Rechne dein Budget und die Kaufnebenkosten.
Förderung ersetzt keine Bonität. Die Bank prüft dich trotzdem. Mehr dazu: Hauskauf mit geringem Einkommen. Alleinerziehend? Lies Alleinerziehende und Familien.
Welche Fehler passieren bei der KfW-Förderung oft?
- Zu spät beantragen: Der Antrag muss vor Beginn des Vorhabens gestellt werden.
- Direkt bei der KfW anfragen: Der Antrag läuft über eine Bank, Sparkasse oder Bausparkasse.
- Nur auf die Einkommensgrenze schauen: Neubau, Standard und Selbstnutzung gehören ebenfalls dazu.
- Das aktuelle Jahr statt des Durchschnitts nehmen: Gemessen werden das zweite und dritte Jahr vor dem Antrag.
- Veraltete Infos nutzen: Programme ändern sich, prüfe den Stand auf kfw.de.
Was bedeutet der Kreditbetrag für deine Finanzierung?
Der KfW-Kredit deckt meist nur einen Teil der Kosten. Den Rest finanziert eine Bank mit einem normalen Darlehen, dazu kommt dein Eigenkapital. Ein Rechenbeispiel mit angenommenen Werten:
| Position | Betrag (fiktiv) |
|---|---|
| Neubau Effizienzhaus 40 inklusive Grundstück | 450.000 € |
| Kaufnebenkosten (Annahme) | 30.000 € |
| Eigenkapital der Familie | − 40.000 € |
| KfW 300, Familie mit 2 Kindern (Höchstbetrag ohne QNG) | − 170.000 € |
| Restlicher Bedarf über ein Bankdarlehen | 270.000 € |
Für beide Darlehen zusammen muss die Monatsrate in dein Budget passen. Wie viel das ist, siehst du im Budget-Rechner. Zinssätze nennen wir bewusst nicht, weil sie sich laufend ändern. Die aktuellen Konditionen veröffentlicht die KfW auf kfw.de.
So läuft der Antrag Schritt für Schritt
- Finanzierungspartner suchen: Den Antrag stellt eine Bank, Sparkasse oder Bausparkasse für dich bei der KfW.
- Nachweise vorbereiten: Für den Einkommensnachweis brauchst du die Steuerbescheide aus dem zweiten und dritten Jahr vor dem Antrag.
- Energieeffizienz-Experten einbinden: Er bestätigt, dass das Haus den geforderten Standard erreicht. Ohne diese Bestätigung geht es nicht.
- Antrag vor dem Start stellen: Der Antrag muss gestellt sein, bevor das Vorhaben beginnt (Quelle: KfW, Merkblatt 300, Stand 12/2025).
- Zusage abwarten, dann loslegen: Erst danach unterschreibst du verbindlich.
Häufige Fragen
Ist der Förder-Check verbindlich?
Nein. Er ist eine grobe Orientierung zur Einkommensgrenze.
Kann ich KfW 300 bekommen, wenn ich einen Schufa-Eintrag habe?
Den Antrag stellt eine Bank, die dich prüft. Ein Eintrag kann dabei ein Hindernis sein. Es kommt auf den Einzelfall an. Mehr auf Baufinanzierung trotz Schufa.
Wo stelle ich den Antrag?
Bei einer Bank, Sparkasse oder Bausparkasse, nicht direkt bei der KfW, und vor Beginn des Vorhabens (Quelle: KfW, Merkblatt 300, Stand 12/2025).
Gilt die Grenze für alle Familien gleich?
Sie steigt mit der Kinderzahl: 90.000 Euro bei einem Kind plus 10.000 Euro je weiterem Kind.
Welches Einkommen zählt für die Grenze?
Das zu versteuernde Haushaltseinkommen, gemessen als Durchschnitt aus dem zweiten und dritten Jahr vor dem Antrag (Quelle: KfW, Merkblatt 300, Stand 12/2025). Die genaue Berechnung steht im Merkblatt.
Gilt KfW 300 auch für gebrauchte Häuser?
Nein, es gilt für den Neubau nach Effizienzhaus-40-Standard. Für gebrauchte, sanierungsbedürftige Häuser gibt es das Programm 308 „Jung kauft Alt“.
Muss ich Kinder haben, um gefördert zu werden?
Für KfW 300 ja, mindestens ein Kind unter 18 muss im Haushalt leben. Für andere Programme gelten andere Regeln, siehe Förderung für Wohneigentum.
Was ist, wenn mein Einkommen knapp über der Grenze liegt?
Dann erfüllt der Haushalt diese Voraussetzung nicht. Prüfe Landesprogramme, die eigene Grenzen haben, und lass dich zu weiteren Möglichkeiten beraten.
Kann ich KfW 300 mit anderen Förderungen kombinieren?
Das kann möglich sein, etwa mit Programmen deines Bundeslandes. Welche Kombinationen erlaubt sind, steht im jeweiligen Merkblatt. Dein Finanzierungspartner prüft das für deinen Fall.
Was ist das QNG-Siegel?
QNG steht für „Qualitätssiegel Nachhaltiges Gebäude“. Erreicht dein Neubau dieses Siegel, ist bei KfW 300 ein höherer Kreditbetrag möglich (Quelle: KfW, Merkblatt 300, Stand 12/2025).
Förderung und Finanzierung zusammen denken? Ein Spezialist schaut mit dir auf beides. Kostenlos und unverbindlich.
Quellen:
- KfW: Merkblatt Kredit Nr. 300 „Wohneigentum für Familien“, Stand 12/2025
- KfW: Pressemitteilung vom 30.07.2026 zu den Verbesserungen beim Programm 308 „Jung kauft Alt“, gültig ab 03.08.2026
Stand: 01.10.2026. Die Rechenbeispiele sind fiktiv.