„Wie viel Haus kann ich mir leisten?“ Diese Frage entscheidet sich nicht am Kaufpreis, sondern an deinem Monatsbudget. Der Budget-Rechner zeigt dir, was nach allen festen Ausgaben übrig bleibt und welche Rate daraus realistisch werden könnte. Er ist eine Orientierung, keine Zusage.
Kurz erklärt
- Der Budget-Rechner zieht von deinen monatlichen Einnahmen alle festen Ausgaben ab und zeigt den Überschuss, aus dem sich eine grobe Spanne für die Monatsrate ergibt.
- Banken machen dieselbe Rechnung als Haushaltsrechnung und setzen für die Lebenshaltung oft eigene Pauschalen an.
- Das Ergebnis ist ein Gefühl für die Größenordnung und kein Kreditrahmen, keine Zusage und kein Angebot.
- Als Eigentümer kommen Nebenkosten, Rücklagen für Reparaturen, Grundsteuer und Versicherungen zur Rate dazu.
Was macht der Budget-Rechner?
Er rechnet deinen monatlichen Überschuss aus. Du trägst ein, was monatlich reinkommt: Nettoeinkommen, Kindergeld, andere regelmäßige Einnahmen. Dann trägst du ein, was rausgeht: Miete (die später wegfällt), Versicherungen, Auto, laufende Kredite, Lebenshaltung. Der Rechner zieht ab und zeigt dir den Überschuss. Daraus ergibt sich eine grobe Spanne für eine mögliche Monatsrate.
Warum ist die Haushaltsrechnung so wichtig?
Weil Banken genau diese Rechnung machen. Sie fragen: Bleibt nach allen Ausgaben genug übrig, um die Rate zu zahlen, und zwar dauerhaft? Das gilt besonders bei Schufa-Eintrag, kleinem Einkommen, Teilzeit oder Selbstständigkeit. Wer seine Zahlen vorher kennt, spricht mit der Bank auf Augenhöhe. Wie Banken deine Zahlen lesen, erklärt der Ratgeber Haushaltsrechnung für die Bank. Für Menschen mit Schufa-Eintrag lohnt auch ein Blick auf Baufinanzierung trotz Schufa.
Woran solltest du bei den Eingaben denken?
- Nebenkosten des Wohnens: Strom, Heizung, Wasser, Grundsteuer, Versicherungen. Sie fallen auch im Eigenheim an.
- Rücklagen für Reparaturen: Ein eigenes Haus braucht Instandhaltung. Plane einen monatlichen Betrag ein.
- Laufende Kredite: Ratenkredite, Leasing und Dispo belasten die Rechnung. Banken zählen sie mit.
- Schwankende Einnahmen: Wenn du selbstständig bist oder Schichtzulagen bekommst, nimm lieber einen vorsichtigen Durchschnitt.
- Kosten für Kinder: Sie wachsen mit. Denk an Kita, Schule, Hobbys.
Der Rechner nutzt deine Angaben. Eine Bank setzt für Lebenshaltung oft eigene Pauschalen an und kann zu einem anderen Ergebnis kommen. Das Ergebnis hier ist deshalb kein Kreditrahmen und keine Zusage.
Wie sieht eine Beispielrechnung aus?
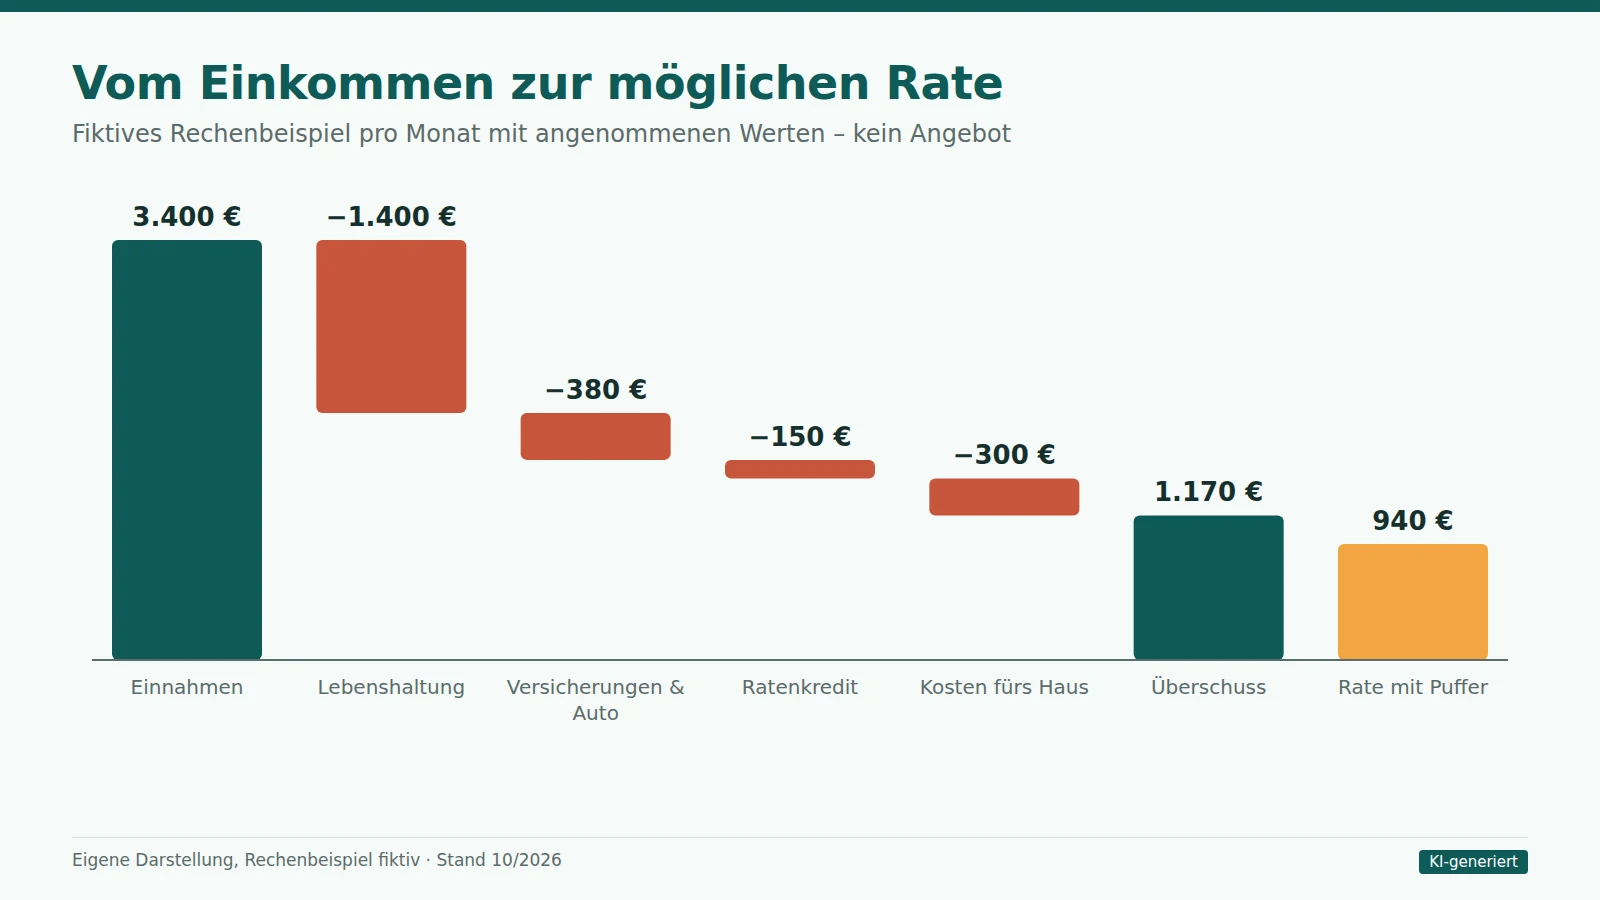
So, dass du die Logik siehst. Das folgende Rechenbeispiel hat angenommene Werte und ist kein Angebot.
Rechenbeispiel (fiktiv, mit angenommenen Werten)
| Position | Monatlich (Annahme) |
|---|---|
| Nettoeinkommen des Haushalts (inkl. Kindergeld) | 3.400 Euro |
| Lebenshaltung (Essen, Kleidung, Freizeit, Kinder) | 1.400 Euro |
| Versicherungen und Auto | 380 Euro |
| Laufender Ratenkredit | 150 Euro |
| Kosten fürs Haus (Nebenkosten, Rücklage, Grundsteuer) | 300 Euro |
| Überschuss | 1.170 Euro |
| Als Rate mit Puffer eingeplant (Annahme: rund 80 %) | ca. 940 Euro |
Wird der Ratenkredit vor dem Antrag abgelöst, steigt der Überschuss um 150 Euro. Der Puffer von 80 Prozent ist eine Annahme, jede Bank setzt eigene Werte an. Wie weit du mit einer Rate von rund 940 Euro kommst, hängt von Zins, Tilgung und Eigenkapital ab, und dazu nennen wir keine Konditionen.
Was kannst du mit dem Ergebnis anfangen?
Ist der Überschuss klein, ist das kein Urteil. Du siehst, wo du ansetzen kannst: laufende Kredite ablösen, Ausgaben senken, Eigenkapital aufbauen oder eine günstigere Immobilie suchen. Ist der Überschuss größer, kannst du gezielter mit Banken sprechen. Rechne zusätzlich die Kaufnebenkosten ein und prüfe die Fördermöglichkeiten. Mehr zur Lage bei kleinem Einkommen: Hauskauf mit geringem Einkommen. Fehlt Eigenkapital, lies Finanzierung ohne Eigenkapital.
Welche Fehler passieren bei der Budgetrechnung oft?
- Die heutige Miete als Maßstab nehmen: Eigentümer tragen zusätzlich Instandhaltung, Grundsteuer und Versicherungen.
- Kein Puffer: Wer jeden Euro verplant, gerät bei der ersten Reparatur in Not.
- Unregelmäßige Ausgaben vergessen: Jahresbeiträge, Reparaturen, Urlaub und Anschaffungen fehlen oft im Monatsbild.
- Optimistische Einnahmen: Rechne mit dem, was sicher kommt, nicht mit Prämien oder erhofften Gehaltserhöhungen.
- Kleinkredite ignorieren: Auch Ratenkäufe und Dispo zählen für die Bank.
Checkliste: Das brauchst du für die Eingabe
- Letzte Gehaltsabrechnungen oder Einnahmenübersicht,
- Kontoauszüge der letzten Monate zu den festen Ausgaben,
- Übersicht über laufende Kredite und Raten,
- Angaben zu Versicherungen, Auto und Kinderkosten,
- eine Schätzung für Nebenkosten und Rücklagen des künftigen Hauses.
Wie verändert sich dein Budget, wenn sich etwas ändert?
Dein Budget ist keine feste Zahl. Schon kleine Änderungen verschieben den Überschuss spürbar. Die Tabelle nimmt das Rechenbeispiel von oben (1.170 Euro Überschuss) und zeigt, was passiert, wenn sich eine Sache ändert. Alle Werte sind Annahmen.
| Was ändert sich? | Wirkung pro Monat (Annahme) | Neuer Überschuss |
|---|---|---|
| Ratenkredit wird vor dem Antrag abgelöst | + 150 € | 1.320 € |
| Zweites Auto wird verkauft (Versicherung, Steuer, Sprit) | + 180 € | 1.350 € |
| Nebenkosten im Haus höher als gedacht | − 100 € | 1.070 € |
| Ein Partner reduziert auf Teilzeit | − 600 € | 570 € |
Das zeigt zwei Dinge: Laufende Kredite abzulösen bringt oft mehr als gedacht. Und wenn sich ein Einkommen absehbar ändert, etwa durch Elternzeit oder Teilzeit, solltest du das von Anfang an mitrechnen. Banken fragen danach.
So bereitest du dich mit dem Ergebnis aufs Bankgespräch vor
- Rechne zweimal: einmal mit deinen echten Ausgaben, einmal mit etwas höheren Werten. Liegt auch das zweite Ergebnis im Plus, hast du einen Puffer.
- Belege sammeln: Gehaltsabrechnungen, Kontoauszüge und eine Liste deiner laufenden Verträge. Je klarer deine Zahlen sind, desto schneller geht die Prüfung.
- Ehrlich bleiben: Ratenkäufe, Dispo oder ein Schufa-Eintrag kommen bei der Prüfung ohnehin ans Licht. Wer sie vorher nennt, wirkt vertrauenswürdiger.
- Zielrate festlegen: Überlege dir, mit welcher Rate du dich wohlfühlst. Sie darf ruhig unter dem rechnerischen Maximum liegen.
- Nebenkosten einplanen: Prüfe mit dem Kaufnebenkosten-Rechner, wie viel Eigenkapital du für Steuer, Notar und Makler brauchst.
Häufige Fragen
Wie genau ist das Ergebnis?
So genau wie deine Angaben. Nimm lieber vorsichtige Werte und lass einen Puffer.
Zählen Mieteinnahmen oder Nebenjobs mit?
Das kann sein. Banken verlangen dafür meist Nachweise und rechnen oft nur einen Teil an. Der Spezialist sagt dir, was in deinem Fall zählt.
Was, wenn ich kaum etwas übrig habe?
Dann ist eine Finanzierung derzeit schwierig. Es gibt aber Hebel. Ein Gespräch kann klären, welche in deinem Fall helfen.
Kann ich mit dem Ergebnis zur Bank gehen?
Du kannst es als Vorbereitung nutzen. Die Bank macht eine eigene Prüfung.
Rechnet die Bank mit denselben Zahlen wie ich?
Nicht unbedingt. Banken setzen für die Lebenshaltung oft Pauschalen an, die von deinen tatsächlichen Ausgaben abweichen können. Deshalb ist ein Puffer in deiner eigenen Rechnung sinnvoll.
Soll ich Kindergeld einrechnen?
Im Rechner kannst du es als Einnahme eintragen. Ob eine Bank es anerkennt, entscheidet sie selbst, oft erhöht sie zugleich die angesetzten Kosten für Kinder. Mehr auf Alleinerziehende und Familien.
Wie viel Rücklage für Reparaturen sollte ich einplanen?
Dafür gibt es keinen festen Wert. Er hängt von Alter und Zustand des Hauses ab. Plane lieber einen monatlichen Betrag ein, als im Ernstfall nichts zu haben.
Was ändert sich bei Selbstständigkeit?
Nimm einen vorsichtigen Durchschnitt über mehrere Jahre statt des besten Jahres. Mehr dazu auf Besondere Jobsituationen.
Wie viel Puffer sollte ich in der Rechnung lassen?
Eine feste Regel gibt es nicht. Wichtig ist, dass auch eine Waschmaschine, eine Autoreparatur oder eine Nachzahlung bei den Nebenkosten bezahlt werden kann, ohne dass die Rate wackelt. Deshalb plant der Rechner einen eigenen Sicherheitspuffer ein.
Zählt Elterngeld als Einkommen?
Elterngeld ist befristet. Banken schauen deshalb meist darauf, welches Einkommen nach der Elternzeit dauerhaft da ist. Wie deine Bank es bewertet, klärt der Spezialist mit dir.
Zahlen im Blick? Ein Spezialist rechnet mit dir und prüft, was bei dir möglich ist. Kostenlos und unverbindlich.
Quellen:
- Dieser Text enthält keine externen Zahlenangaben. Der Rechner arbeitet ausschließlich mit deinen Eingaben, das Rechenbeispiel ist fiktiv.
Stand: 01.10.2026