
Du hast einen Riester-Bausparvertrag? Dann hast du vielleicht jedes Jahr 15 oder 24 Euro Gebühr bezahlt. Das war nicht erlaubt. Das hat der Bundesgerichtshof am 28.07.2026 entschieden. Du kannst das Geld zurückholen. Das geht ganz einfach, und es kostet dich nichts. Hier steht, wie.
Kurz erklärt
- Es geht um eine jährliche Gebühr für Riester-Bausparverträge. Sie heißt „Jahresentgelt“ (15 Euro) oder „Vertragsentgelt“ (24 Euro).
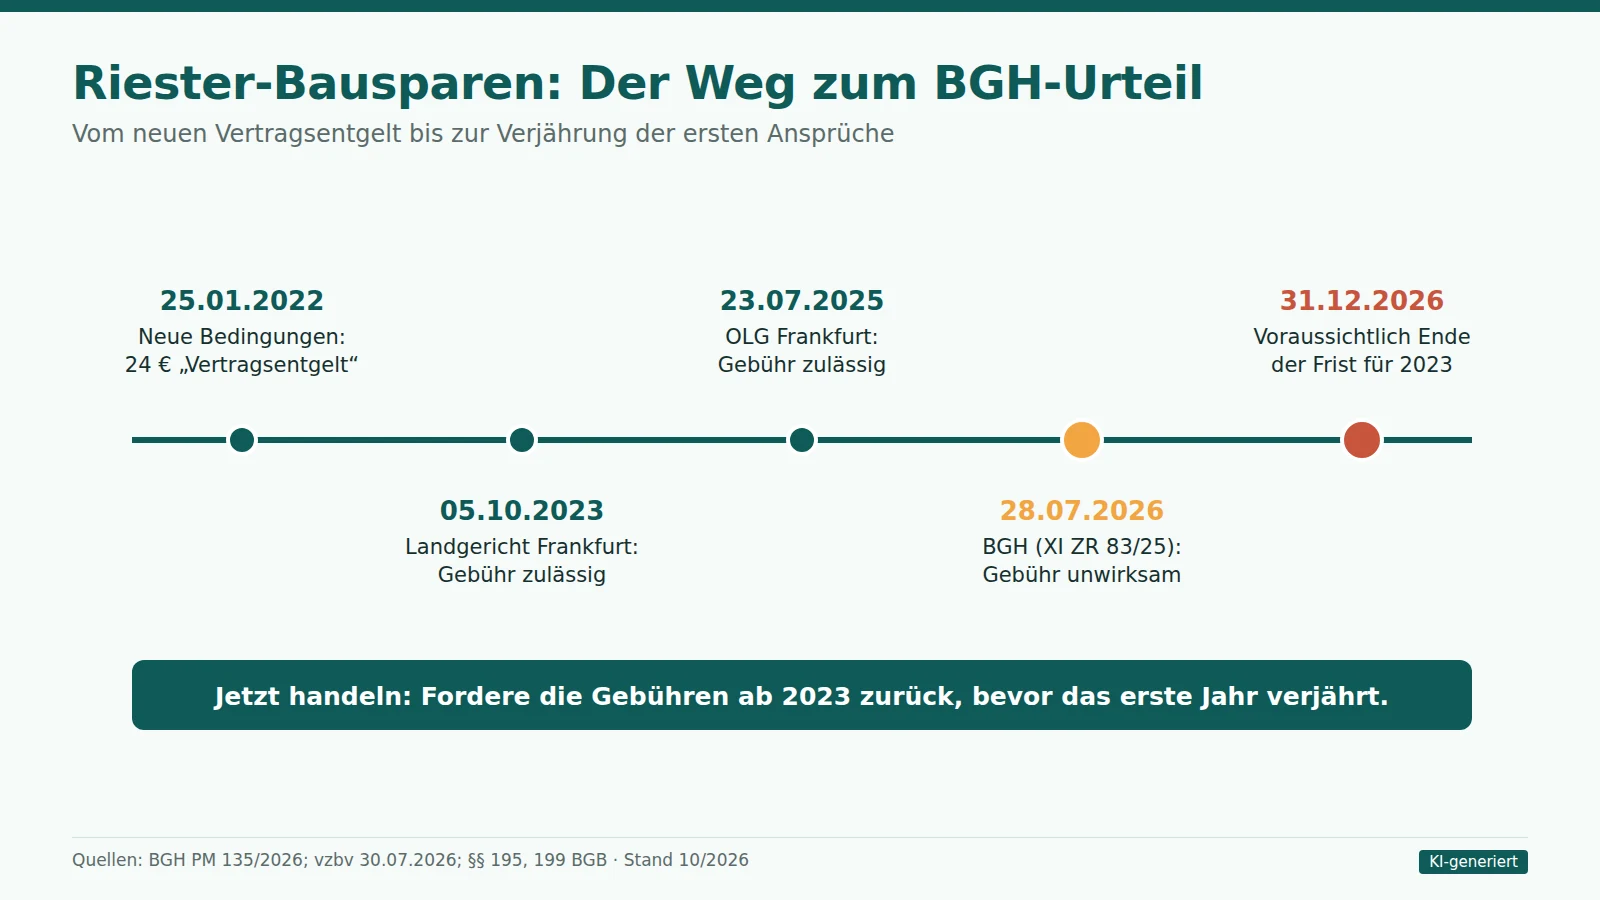
- Der Bundesgerichtshof sagt: Diese Gebühr ist unwirksam (Urteil vom 28.07.2026, Az. XI ZR 83/25).
- Du kannst das Geld ab dem Jahr 2023 zurückfordern – nach Einschätzung von Verbraucherschützern.
- Für das Jahr 2023 wird es eng: Der Anspruch verjährt voraussichtlich Ende 2026.
- Du brauchst keine Firma, die einen Teil des Geldes behält. Du schaffst das selbst.
Warum bekomme ich Geld zurück?
Bausparkassen dürfen nicht für alles Geld verlangen. Ein Beispiel: Die Bausparkasse muss dein Konto verwalten. Das ist ihre Aufgabe. Dafür darf sie dir in der Sparzeit keine extra Gebühr abziehen.
Genau das hat eine Bausparkasse aber gemacht. Es war die LBS Hessen-Thüringen. Sie gehört zur Landesbank Hessen-Thüringen. Der Verbraucherzentrale Bundesverband (vzbv) hat dagegen geklagt (vzbv, Meldung vom 30.07.2026).
Die Bausparkasse hat diese Gebühren verlangt:
- bei älteren Verträgen 15 Euro im Jahr („Jahresentgelt“),
- bei Verträgen mit neuen Bedingungen seit dem 25.01.2022 24 Euro im Jahr („Vertragsentgelt“).
Zwei Gerichte hatten zuerst gesagt: Das ist in Ordnung. Das waren das Landgericht Frankfurt am Main (05.10.2023, Az. 2-28 O 93/23) und das Oberlandesgericht Frankfurt am Main (23.07.2025, Az. 17 U 192/23). Der Bundesgerichtshof ist das höchste Gericht für solche Fragen. Er hat anders entschieden (BGH, Pressemitteilung 135/2026 vom 28.07.2026).
Was sagt das Gericht genau?
Das Gericht sagt: Die Gebühr benachteiligt die Kunden zu sehr. Die Bausparkasse arbeitet beim Verwalten vor allem für sich selbst. Die Kosten dafür darf sie nicht einfach den Kunden geben. So steht es im Gesetz über Allgemeine Geschäftsbedingungen (§ 307 Abs. 1, Abs. 2 Nr. 1 BGB).
Die Bausparkasse hatte gesagt: Für Riester-Verträge gibt es ein eigenes Gesetz. Dort stehen „Verwaltungskosten“ (§ 2a AltZertG). Also sei die Gebühr erlaubt. Das Gericht sagt: Nein. Nur weil das Wort im Gesetz steht, ist nicht jede Gebühr erlaubt.
Übrigens: Für normale Bausparverträge ohne Riester hat der Bundesgerichtshof das schon 2022 so entschieden (15.11.2022, Az. XI ZR 551/21, laut LTO). Jetzt gilt es auch für Riester.
Wie viel Geld ist das?
Hier ein Rechenbeispiel für die Jahre 2023, 2024, 2025 und 2026:
- Gebühr 15 Euro: 15 Euro × 4 Jahre = 60 Euro
- Gebühr 24 Euro: 24 Euro × 4 Jahre = 96 Euro
Vielleicht wurde für 2026 noch keine Gebühr abgezogen. Dann sind es 3 Jahre: 45 Euro oder 72 Euro.
Dazu kommen vielleicht Zinsen. Das sind die sogenannten Verzugszinsen (§ 288 Abs. 1 BGB). Sie gelten, wenn die Bausparkasse nicht pünktlich zahlt. Sie betragen 5 Prozentpunkte über dem Basiszinssatz. Der Basiszinssatz ist seit dem 01.07.2026 1,52 Prozent (Deutsche Bundesbank). Zusammen sind das 6,52 Prozent im Jahr.
Finanztip schätzt: Pro Vertrag können es mit Zinsen etwa 100 Euro sein (Pressemitteilung vom 31.07.2026). Das ist kein Vermögen. Aber jeder Euro zählt. Und es ist dein Geld.
Übersicht: Beträge und Fristen
| Jahr der Abbuchung | Jahresentgelt (ältere Verträge) | Vertragsentgelt (Bedingungen ab 25.01.2022) | Verjährung voraussichtlich |
|---|---|---|---|
| 2023 | 15 € | 24 € | 31.12.2026 |
| 2024 | 15 € | 24 € | 31.12.2027 |
| 2025 | 15 € | 24 € | 31.12.2028 |
| 2026 (falls abgebucht) | 15 € | 24 € | 31.12.2029 |
| Summe ohne Zinsen | 60 € | 96 € |
Die Verjährung beträgt in der Regel drei Jahre ab dem Ende des Jahres, in dem die Gebühr abgebucht wurde (§§ 195, 199 BGB). Ob bei deinem Vertrag 15 oder 24 Euro abgebucht wurden, siehst du auf dem Jahreskontoauszug.
So holst du dein Geld zurück: Schritt für Schritt
- Kontoauszüge suchen. Nimm die Jahres-Auszüge von deinem Bausparvertrag. Du brauchst die Jahre 2023 bis 2026.
- Gebühr finden. Suche nach Wörtern wie „Jahresentgelt“, „Vertragsentgelt“ oder „Kontoentgelt“. Schreib dir jedes Jahr und jeden Betrag auf.
- Musterbrief nehmen. Unten kannst du unseren Brief herunterladen. Fülle die Lücken aus: Name, Adresse, Vertragsnummer, Beträge.
- Frist eintragen. Gib der Bausparkasse 14 Tage Zeit. Schreib ein genaues Datum in den Brief.
- Brief abschicken. Am besten als Einschreiben. Dann kannst du beweisen, dass der Brief angekommen ist.
- Warten und prüfen. Kommt das Geld? Prima. Kommt ein Nein oder gar nichts? Dann geh zur Schlichtungsstelle.
Was steht in dem Brief?
Der Brief ist kurz und klar. Du musst nichts selbst formulieren. Im Musterbrief steht schon alles Wichtige:
- Wer du bist: Name, Adresse und deine Vertragsnummer.
- An wen der Brief geht: deine Bausparkasse mit Adresse.
- Warum du schreibst: wegen des Urteils vom Bundesgerichtshof vom 28.07.2026 (Az. XI ZR 83/25).
- Was du willst: die Gebühren ab 2023 zurück. Dafür gibt es eine kleine Tabelle mit Jahr und Betrag.
- Wohin das Geld soll: aufs Bausparkonto oder auf dein Girokonto (IBAN).
- Bis wann: eine Frist von 14 Tagen mit Datum.
- Was sonst passiert: Nach der Frist kommen Verzugszinsen dazu.
Zum Schluss unterschreibst du. Mach dir eine Kopie für deine Unterlagen. Heb auch den Beleg vom Einschreiben auf.
Was tun, wenn die Bausparkasse Nein sagt?
Dann gibt es eine Schlichtungsstelle. Das ist eine Stelle, die bei Streit hilft. Sie ist für dich kostenlos. Welche Stelle für dich richtig ist, hängt von der Bausparkasse ab:
- Bei einer Landesbausparkasse (LBS): die Verbraucherschlichtungsstelle beim Bundesverband Öffentlicher Banken Deutschlands (VÖB).
- Bei einer privaten Bausparkasse: die Schlichtungsstelle Bausparen.
Du kannst den Antrag schriftlich stellen, per Brief oder E-Mail. Die Verbraucherzentralen helfen ebenfalls weiter.
Wichtig: Die Zeit läuft
Ansprüche gelten nicht für immer. Sie verjähren. In der Regel nach 3 Jahren (§§ 195, 199 BGB). Die Zeit beginnt am Ende des Jahres, in dem die Gebühr abgezogen wurde. Für Gebühren aus 2023 heißt das voraussichtlich: Ende am 31.12.2026.
Achtung: Ein normaler Brief stoppt diese Frist grundsätzlich nicht. Das sagt die Verbraucherzentrale (Stand 2026). Ein Antrag bei der Schlichtungsstelle kann die Frist aber anhalten (§ 204 Abs. 1 Nr. 4 BGB). Darum: Schreib bald. Dann hast du noch Zeit, falls die Bausparkasse Nein sagt.
Brauche ich Hilfe von einer Firma?
Nein. Manche Firmen bieten an, Geld für dich einzutreiben. Sie behalten dann oft einen Teil als Provision. Das ist hier nicht nötig. Der Brief ist einfach. Die Schlichtung ist kostenlos. So bekommst du jeden Euro selbst.
Wenn dein Fall schwierig ist, kannst du dich an eine Verbraucherzentrale wenden. Dort bekommst du Beratung.
Betrifft das auch meine Bausparkasse?
Das Urteil gilt direkt nur für die LBS Hessen-Thüringen. Es gibt aber viele Riester-Bausparverträge. Finanztip spricht von etwa 1,5 Millionen (Stand 31.07.2026). Nicht alle haben so eine Gebühr. Der vzbv sagt: Auch wer eine ähnliche Gebühr bei einer anderen Bausparkasse hat, kann grundsätzlich Geld zurückfordern (zitiert im Handelsblatt, Juli 2026). Schau auf deinen Auszug.
Wir sind keine Anwälte. Dieser Text ist keine Rechtsberatung. Bei Fragen hilft dir eine Verbraucherzentrale oder ein Anwalt.
Häufige Fragen
Was ist ein Riester-Bausparvertrag?
Das ist ein Bausparvertrag, für den du Geld vom Staat bekommst. Man nennt ihn auch „Wohn-Riester“. Du sparst damit für eine eigene Wohnung oder ein eigenes Haus.
Bekomme ich auch die Gebühr beim Abschluss zurück?
Nein. Die Abschlussgebühr ist nach einem älteren Urteil erlaubt (BGH, 07.12.2010, Az. XI ZR 3/10). Es geht nur um die jährliche Gebühr in der Sparzeit.
Was kostet mich das?
Nur das Porto für den Brief. Die Schlichtung ist für dich kostenlos.
Kann ich auch Geld für 2022 zurückholen?
Wahrscheinlich nicht. Diese Ansprüche sind in der Regel schon verjährt. Im Einzelfall kann eine Verbraucherzentrale das prüfen.
Wohin kommt das Geld?
Du entscheidest. Es kann auf dein Bausparkonto gehen. Oder auf dein Girokonto. Schreib das in den Brief.
Muss ich die Gebühr in Zukunft noch zahlen?
Die LBS Hessen-Thüringen darf diese Klauseln nach dem Urteil nicht mehr benutzen. Wenn die Gebühr trotzdem wieder auftaucht: Widersprich schriftlich.
Ich habe meine Kontoauszüge nicht mehr. Was nun?
Frag bei deiner Bausparkasse nach. Sie kann dir die Auszüge noch einmal schicken. Oft findest du sie auch im Online-Postfach.
Musterbrief: direkt am PC ausfüllen und ausdrucken
Öffne das PDF, trag deine Daten in die Felder ein und drucke den Brief aus. Alternativ gibt es ihn als Word-Datei.
Brief öffnen, ausfüllen und drucken (PDF) · Word-Datei herunterladen
Fragen zu deinem Riester-Vertrag, zur Eigenheimrente oder zur Finanzierung? Zur kostenlosen Anfrage
Quellen:
- Bundesgerichtshof, Pressemitteilung Nr. 135/2026 vom 28.07.2026: bundesgerichtshof.de
- Verbraucherzentrale Bundesverband, Meldung vom 30.07.2026: vzbv.de
- Verbraucherzentrale, „So fordern Sie Kontogebühren zurück“, Stand 2026: verbraucherzentrale.de
- Finanztip, Pressemitteilung vom 31.07.2026: finanztip.de
- Handelsblatt, Juli 2026: handelsblatt.com
- Deutsche Bundesbank, Basiszinssatz ab 01.07.2026: bundesbank.de
- LTO zu BGH XI ZR 551/21, 15.11.2022: lto.de
- Bundesgerichtshof zur Abschlussgebühr, 07.12.2010: bundesgerichtshof.de
- Schlichtungsstelle Bausparen, FAQ und weitere Schlichtungsstellen: schlichtungsstelle-bausparen.de, Weitere Schlichtungsstellen
- VÖB-Ombudsmann: voeb.de
- §§ 195, 199, 204, 288, 307 BGB: gesetze-im-internet.de
Stand: 01.10.2026
Riester-Reform 2027
Was passiert 2027 mit deinem Riester-Vertrag?
Ab dem 1. Januar 2027 gibt es das neue Altersvorsorgedepot – mit deutlich mehr staatlicher Förderung als bisher bei Riester:
- bis 540 €Grundzulage pro Jahr (50 Cent je Euro auf die ersten 360 €, 25 Cent je Euro bis 1.800 €)
- bis 300 €Zulage pro Kind und Jahr
- 200 €Einmal-Bonus für Berufseinsteiger unter 25
- max. 1 %Kosten pro Jahr beim Standardprodukt
Deinen bestehenden Riester-Vertrag kannst du weiterführen, in die neue Förderung holen oder in ein neues Produkt übertragen. Was für dich am meisten bringt – Altersvorsorgedepot, Eigenheimrente oder beides –, hängt von deinem Vertrag und deinen Plänen ab.
Willst du wissen, was für deinen Vertrag am sinnvollsten ist?
Kostenlos und unverbindlich. Quellen: Altersvorsorgereformgesetz (Bundesrat 08.05.2026), Überblick ING und finanzwissen.de; Stand 10/2026. Details zum Wechsel klärt das Gespräch.